Uncategorized

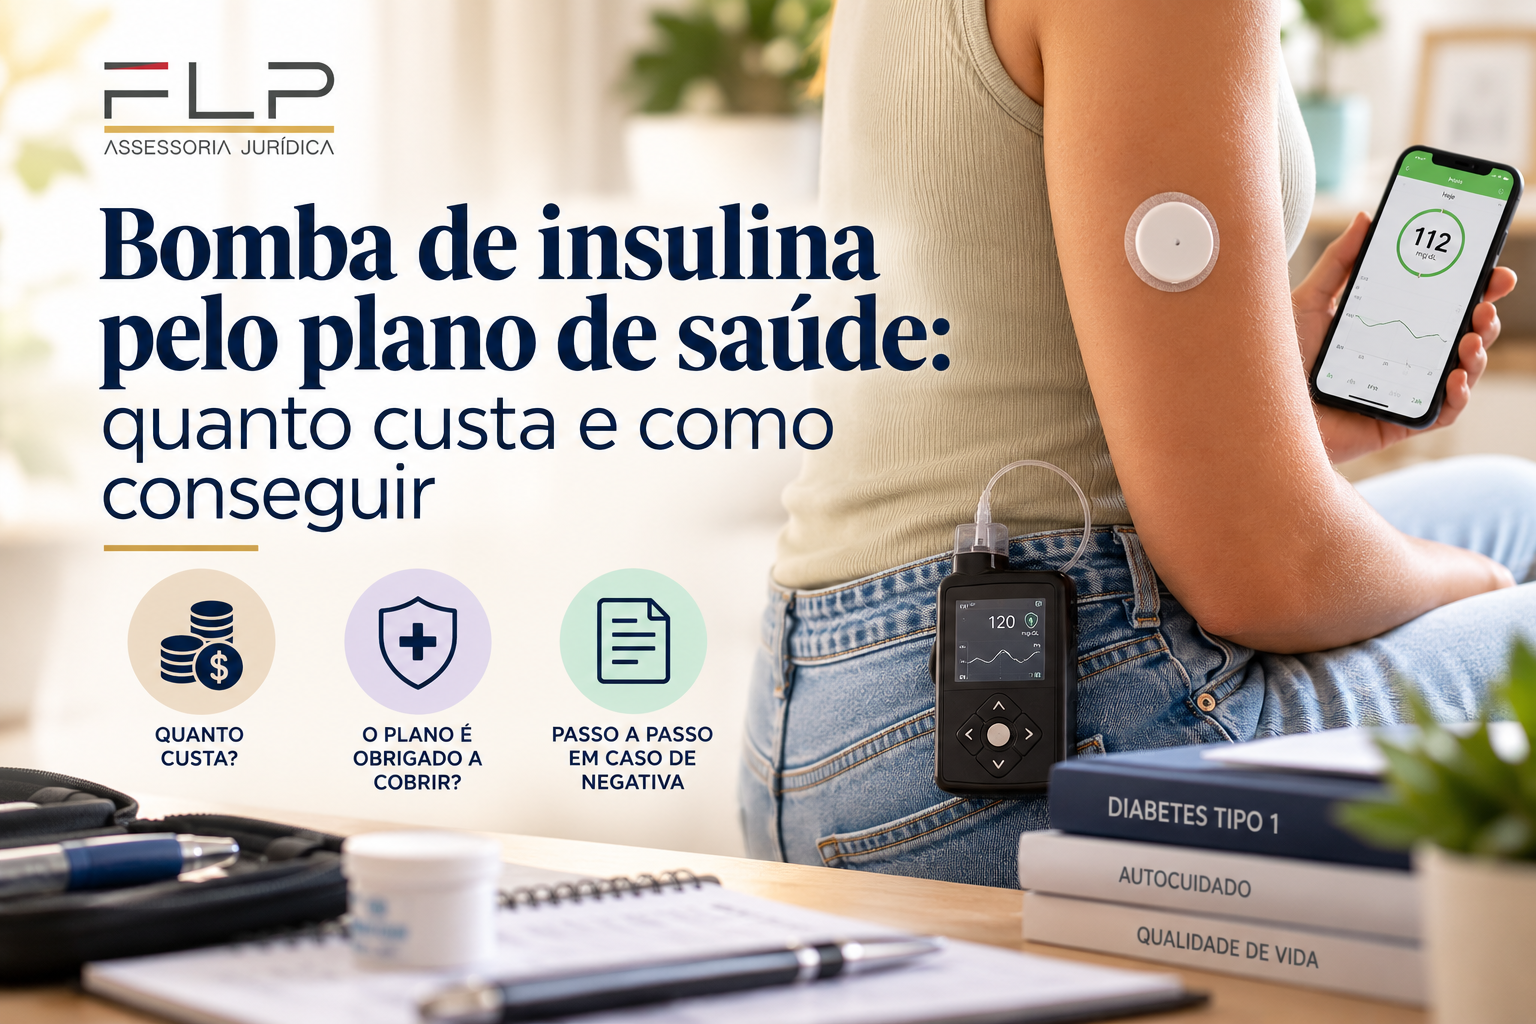
Bomba de insulina pelo plano de saúde: quanto custa e como conseguir?

Sim, o plano de saúde pode ser obrigado a cobrir a bomba de insulina. Em março de 2026, o Superior Tribunal de Justiça (STJ) decidiu que o equipamento não pode ser excluído da cobertura quando há prescrição médica fundamentada e os demais requisitos são cumpridos. A bomba de insulina é um pequeno aparelho que libera insulina de forma contínua, ao longo do dia, por um cateter sob a pele. Para muitas pessoas com diabetes tipo 1, ela reduz hipoglicemias graves e variações de glicose que as canetas e seringas não conseguem controlar. O problema é o preço. Por isso, muitas famílias recebem a negativa do plano e desistem. Neste artigo, você vai entender quanto custa a bomba, quando o plano precisa pagar e o que fazer se o pedido for negado. Quanto custa uma bomba de insulina? Uma bomba de insulina custa, em média, entre R$ 10 mil e R$ 30 mil, e a manutenção pode chegar a cerca de R$ 2 mil por mês. Item Valor aproximado Kit bomba MiniMed 780G (Medtronic), em farmácia R$ 20.700 Faixa de preço dos modelos no mercado R$ 10 mil a R$ 30 mil Insumos mensais (cateteres, reservatórios, sensores) cerca de R$ 2 mil por mês Os preços mudam conforme o modelo e a loja. O ponto principal é que os insumos são um gasto contínuo: sem eles, a bomba não funciona. Por isso, o pedido ao plano deve incluir o aparelho e os insumos. O plano de saúde é obrigado a cobrir a bomba de insulina? Sim, quando os requisitos são cumpridos. No Tema 1.316, julgado em março de 2026 em recursos repetitivos (REsp 2.168.627 e REsp 2.169.656), a Segunda Seção do STJ decidiu por unanimidade que a bomba de infusão contínua de insulina não pode ser excluída da cobertura dos planos. O tribunal entendeu que a bomba é um dispositivo médico, e não um remédio de uso domiciliar ou uma prótese, então não entra nas exclusões da Lei dos Planos de Saúde. Também aplicou a Lei 14.454/2022, que transformou o rol da ANS em uma referência básica, e não em uma lista fechada. A lei vale inclusive para contratos assinados antes dela. Para a cobertura, o STJ exige: Prescrição médica fundamentada, explicando por que a bomba é necessária Registro do equipamento na Anvisa Ausência de alternativa terapêutica eficaz no rol da ANS Comprovação científica da eficácia do tratamento Pedido prévio ao plano de saúde (a negativa precisa existir antes do processo) Como a decisão foi tomada em recurso repetitivo, ela deve ser seguida pelos juízes e tribunais de todo o país em casos semelhantes. O plano negou a bomba de insulina: o que fazer? Uma negativa não é o fim do caminho. Siga estes passos: Peça a negativa por escrito. Você tem direito de receber do plano o motivo da recusa, por escrito. Anote também o número de protocolo do atendimento. Reúna o relatório médico completo. Ele é o documento mais importante do pedido (veja a lista abaixo). Registre uma reclamação na ANS. A reclamação pode ser feita pelo site ou pelo telefone 0800 701 9656 e, às vezes, resolve o caso sem processo. Procure uma advogada especializada em Direito da Saúde. Se o caso for urgente, é possível pedir uma liminar, que é uma decisão rápida do juiz no início do processo. No processo, o juiz pode consultar o NATJus, um núcleo técnico que analisa se o tratamento pedido tem base científica. Por isso, um relatório médico bem detalhado faz toda a diferença. Documentos necessários Relatório médico detalhado: diagnóstico, histórico de hipoglicemias, tratamentos já tentados e por que eles não funcionaram Prescrição da bomba com o modelo e os insumos (cateteres, reservatórios e sensores), com a quantidade mensal Exames recentes, como hemoglobina glicada e registros de glicemia Negativa do plano por escrito ou protocolo do pedido Carteirinha do plano, contrato e comprovantes de pagamento das mensalidades Documento de identidade e comprovante de residência Orçamentos do equipamento, se tiver E quem não tem plano? Dá para conseguir pelo SUS? É possível, mas o caminho costuma ser mais longo. A bomba de insulina foi avaliada pela Conitec em 2018 e não é fornecida de rotina pelo SUS. Por isso, o pedido normalmente começa pela Secretaria de Saúde do município ou do estado. Se for negado, pode ser levado à Justiça, com o mesmo cuidado no relatório médico. Vamos tratar desse tema em um artigo próprio. Perguntas frequentes O plano pode negar a bomba porque ela não está no rol da ANS? Não, se os requisitos do STJ forem cumpridos. Desde a Lei 14.454/2022, o rol é uma referência básica, e não uma lista fechada. A decisão do STJ vale para contratos antigos? Sim. O STJ entendeu que a Lei 14.454/2022 se aplica também aos contratos assinados antes dela. O plano também precisa pagar os insumos? Os insumos são necessários para a bomba funcionar e devem constar da prescrição. Cada caso deve ser analisado com o relatório médico. Quanto tempo demora para conseguir a bomba? Depende do caso. Em situações urgentes, é possível pedir uma liminar logo no início do processo. Crianças com diabetes tipo 1 têm direito? Sim. A idade não impede o pedido. O que importa é a indicação médica fundamentada. Precisa de orientação? Se o seu plano negou a bomba de insulina ou os insumos, a FLP Assessoria Jurídica pode analisar o seu caso. Atendemos em Mairiporã e online para todo o Brasil. Fale com a nossa equipe pelo WhatsApp (11) 96788-8622. Este conteúdo é informativo e não substitui a análise individual do seu caso. Sobre a autora: Renata Laurindo é advogada especialista em Direito à Saúde, OAB/SP 400.560, e sócia-fundadora da FLP Assessoria Jurídica. Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.

Bomba de insulina pelo plano de saúde: quanto custa e como conseguir? Read More »
Portabilidade de carências: como trocar de plano de saúde sem perder tempo de cobertura.

Depois de receber um reajuste abusivo ou passar por um cancelamento inesperado, é natural pensar em trocar de plano de saúde. Mas essa ideia costuma vir acompanhada de uma preocupação real: será que eu vou ter que cumprir todas as carências de novo, do zero? Na maioria dos casos, não. Existe um direito chamado portabilidade de carências, regulamentado pela ANS, que permite migrar para outro plano sem passar novamente pelos períodos de espera — mas ele tem requisitos específicos que precisam ser observados. O que é a portabilidade de carências? A portabilidade de carências é o direito de mudar de plano de saúde sem cumprir novos períodos de carência ou cobertura parcial temporária no plano de destino. Ela existe justamente para que o beneficiário não fique “preso” ao plano atual só por medo de perder a cobertura já conquistada. Não é necessário passar por exames médicos nem declarar novamente doenças preexistentes: se os requisitos forem cumpridos, a portabilidade é um direito, não depende da aprovação discricionária da operadora de destino. Quais são os requisitos para fazer a portabilidade? De acordo com a Resolução Normativa ANS nº 438/2018, para ter direito à portabilidade por opção do beneficiário, é preciso que: o plano atual tenha sido contratado após 1º de janeiro de 1999, ou tenha sido adaptado à Lei dos Planos de Saúde; o contrato esteja ativo, ou seja, não pode já estar cancelado; o beneficiário esteja em dia com as mensalidades; e o plano de destino tenha preço compatível com o plano de origem, dentro das faixas de preço estabelecidas pelo Guia ANS de Planos de Saúde. Também é exigido um prazo mínimo de permanência no plano atual antes de solicitar a portabilidade. Quanto tempo preciso esperar para fazer a portabilidade? Na primeira portabilidade, o prazo mínimo de permanência no plano de origem é de 2 anos — ou de 3 anos, caso o beneficiário tenha cumprido Cobertura Parcial Temporária (CPT) por uma doença ou lesão preexistente. Se você já fez uma portabilidade antes, os prazos seguintes são menores: 1 ano de permanência no plano atual, ou 2 anos caso a portabilidade anterior tenha sido feita para um plano com coberturas não previstas no plano de origem. Depois de cumprido o prazo mínimo, a portabilidade pode ser solicitada a qualquer momento — não existe uma “janela” fixa no calendário para isso, como costuma existir em outros tipos de troca. Existe uma portabilidade sem precisar esperar esses prazos? Sim, em situações específicas. A chamada portabilidade especial de carências dispensa os requisitos de prazo de permanência e de compatibilidade de faixa de preço em alguns casos: morte do titular do plano, perda da condição de dependente, fim do vínculo empregatício que dava direito ao plano (nos casos previstos nos artigos 30 e 31 da Lei 9.656/98), e — um ponto especialmente relevante — quando o beneficiário de um plano coletivo tem o contrato rescindido pela operadora. Isso significa que, se você passou por um cancelamento unilateral do seu plano coletivo, como tratamos em outro artigo aqui no blog, você pode ter direito à portabilidade especial, sem precisar esperar os prazos normais de permanência. Como sei se o plano de destino é compatível com o meu? A compatibilidade entre planos é verificada por faixas de preço estabelecidas pelo Guia ANS de Planos de Saúde, uma ferramenta oficial disponibilizada pela própria Agência. O beneficiário pode consultar diretamente ou solicitar à operadora do plano de destino a emissão do Relatório de Compatibilidade, que gera um número de protocolo para consulta posterior. Esse relatório é o documento que comprova, formalmente, que você atende aos requisitos da portabilidade para aquele plano específico. Por que esse tema tem se tornado cada vez mais relevante? Nos últimos anos, o número de protocolos de portabilidade emitidos pelo Guia ANS de Planos de Saúde tem crescido de forma consistente. O motivo mais apontado pelos próprios beneficiários é a busca por um plano mais em conta, seguido de perto pela insatisfação com o plano atual, incluindo casos de cancelamento de contrato. Isso mostra que a portabilidade deixou de ser um instrumento pouco conhecido para se tornar, cada vez mais, um caminho real de quem recebeu um reajuste elevado ou passou por instabilidade no plano atual. Quais documentos ajudam nesse processo? Contrato do plano atual, comprovantes de pagamento das mensalidades (normalmente os últimos boletos pagos), tempo de permanência no plano, e, se for o caso, documentação que comprove alguma das hipóteses de portabilidade especial, como o comunicado de cancelamento do plano coletivo. Quero trocar de plano. Como saber se tenho direito à portabilidade? O primeiro passo é verificar há quanto tempo você está no plano atual e se ele foi contratado dentro das regras que dão direito à portabilidade. Em seguida, vale consultar o Guia ANS de Planos de Saúde para identificar planos compatíveis com o seu perfil. Se a sua situação envolve um cancelamento do plano pela operadora, ou outra hipótese de portabilidade especial, vale entender com atenção se os prazos normais realmente se aplicam ao seu caso — muitas vezes eles não se aplicam, e isso pode acelerar significativamente sua troca de plano. Se você está pensando em trocar de plano de saúde, ou passou por um cancelamento e não sabe se tem direito à portabilidade especial, busque orientação antes de contratar um novo plano do zero. FALE CONOSCO

Portabilidade de carências: como trocar de plano de saúde sem perder tempo de cobertura. Read More »

Reajuste de plano de saúde coletivo empresarial: como identificar e contestar um aumento abusivo?

Hoje, a maior parte dos beneficiários de plano de saúde no Brasil está em contratos coletivos empresariais ou por adesão — cerca de 84% do setor, segundo levantamentos recentes. Boa parte desse crescimento vem justamente dos contratos pequenos: o número de beneficiários em planos empresariais de até 5 vidas saltou para quase 5 milhões em 2026, um salto expressivo desde 2019. Isso significa que cada vez mais gente — muitas vezes pequenos empresários, profissionais liberais ou famílias que contrataram um plano “empresarial” para ter acesso a condições coletivas — está sujeita a reajustes que não seguem o teto da ANS. E, com esse crescimento, também aumentaram os questionamentos sobre reajustes aplicados de forma abusiva nesses contratos. O reajuste de plano coletivo não segue o teto da ANS. Mas isso significa que vale tudo? Não. O entendimento consolidado do Superior Tribunal de Justiça é de que os planos coletivos não se submetem, em regra, aos índices anuais fixados pela ANS para os planos individuais e familiares, já que os regimes regulatórios e os cálculos atuariais são distintos. Mas a ausência de um teto fixo não significa ausência de qualquer controle. A operadora precisa demonstrar, com transparência, os critérios que levaram ao percentual aplicado — e é exatamente aí que mora a maior parte dos questionamentos bem-sucedidos sobre reajuste coletivo. Você tem direito a pedir a memória de cálculo do reajuste A própria ANS orienta que, no reajuste anual de planos coletivos, a operadora precisa fundamentar o percentual proposto e disponibilizar a memória de cálculo e a metodologia utilizada para conferência da pessoa jurídica contratante, com no mínimo 30 dias de antecedência da data prevista para a aplicação do reajuste. Na prática, isso significa que a empresa contratante (e, por consequência, os beneficiários) tem o direito de entender exatamente como aquele percentual foi calculado antes de o reajuste entrar em vigor. Quando essa memória de cálculo não é apresentada, ou é apresentada de forma genérica, isso já é um forte indício de que o reajuste merece ser questionado. O reajuste por sinistralidade tem limites A sinistralidade (a relação entre o que os beneficiários gastaram e o que a operadora arrecadou) pode justificar parte do reajuste, mas não pode ser aplicada de qualquer forma. O reajuste por aumento de sinistralidade só pode ser cobrado de forma complementar ao reajuste por variação de custos, e apenas quando a operadora demonstrar esse incremento por meio de um extrato pormenorizado e específico daquele grupo. Em outras palavras: alegar genericamente “sinistralidade alta” não é suficiente. A operadora precisa provar, com dados concretos do seu próprio contrato, de onde veio esse aumento. Contratos com menos de 30 beneficiários têm uma regra especial Um dos entendimentos mais importantes do STJ para pequenas empresas: quando o contrato coletivo empresarial tem menos de 30 beneficiários, o reajuste anual deve ser calculado com base no agrupamento desses contratos pela operadora, aplicando o mesmo percentual para todos os contratos pequenos daquele grupo. Esse entendimento surgiu de um caso concreto: uma família contratou um plano coletivo empresarial (o titular como representante legal da empresa, mais a esposa e as filhas) e, após dois beneficiários completarem 60 anos, recebeu um reajuste de 164,91% — considerado abusivo, discriminatório e fora dos padrões esperados. A decisão reconheceu que operadoras não podem tratar micro e pequenos grupos como se cada contrato fosse uma negociação isolada e arbitrária. O que é um “falso coletivo empresarial”? Esse é um dos pontos mais discutidos atualmente, inclusive com decisões recentes do STJ em 2026 reforçando a tese. Um “falso coletivo empresarial” acontece quando o contrato é formalizado em nome de uma empresa, mas na prática funciona como um plano individual ou familiar disfarçado — sem vínculo real e substancial entre os beneficiários e a atividade empresarial da contratante. Quando a Justiça reconhece essa situação, as consequências costumam ser: reclassificação do contrato como individual ou familiar; afastamento dos reajustes baseados em sinistralidade ou variação de custos; aplicação dos índices anuais da ANS no lugar; devolução dos valores pagos a maior, respeitado o prazo de três anos; e manutenção do próprio plano, sem possibilidade de cancelamento unilateral imotivado pela operadora. O prazo de três anos para reaver valores pagos a maior está baseado no artigo 206, parágrafo 3º, inciso IV, do Código Civil, e foi confirmado pelo STJ em julgamento de recursos repetitivos. Isso significa que, em reajustes acumulados ao longo de vários anos, o valor a ser recuperado pode ser expressivo. Sinais de que vale investigar um reajuste coletivo empresarial Alguns pontos merecem atenção: o contrato tem poucos beneficiários, muitas vezes ligados à mesma família; a operadora não apresentou a memória de cálculo, mesmo quando solicitada; o percentual aplicado é muito superior aos reajustes de anos anteriores; o aumento coincidiu com a mudança de faixa etária de algum beneficiário; ou a empresa contratante existe apenas formalmente, sem relação clara entre os beneficiários do plano e a atividade empresarial. Quais documentos ajudam a analisar o caso? Contrato do plano coletivo, CNPJ e informações sobre a empresa contratante, histórico de reajustes recebidos, qualquer comunicado sobre a metodologia do reajuste (ou a ausência dele), e documentos que demonstrem a relação entre os beneficiários e a empresa. Recebi um reajuste alto no meu plano coletivo empresarial. O que fazer? O primeiro passo é solicitar formalmente à operadora ou à administradora de benefícios a memória de cálculo do reajuste aplicado. A forma como essa solicitação é respondida — ou não respondida — já ajuda a entender se o percentual tem justificativa técnica real. Cada contrato tem seu próprio histórico e características, e por isso vale reunir a documentação e buscar orientação antes de simplesmente aceitar um aumento elevado como inevitável. Se você recebeu um reajuste expressivo em um plano coletivo empresarial, especialmente em um contrato com poucos beneficiários, busque orientação. Entender a origem do percentual aplicado é o primeiro passo antes de qualquer decisão. FALE CONOSCO

Reajuste de plano de saúde coletivo empresarial: como identificar e contestar um aumento abusivo? Read More »

Cancelamento unilateral do plano de saúde: quando é permitido e quando pode ser abusivo

Por Renata Laurindo, advogada especialista em Direito à Saúde e sócia da FLP Assessoria Jurídica Receber a notícia de que o plano de saúde foi cancelado pela operadora, sem que você tenha pedido isso, é uma das situações mais angustiantes para quem depende do plano para continuar um tratamento. E a primeira dúvida é sempre a mesma: a operadora pode simplesmente fazer isso? A resposta depende do tipo de contrato e das circunstâncias em que o cancelamento aconteceu. O plano individual pode ser cancelado pela operadora? Nos planos individuais e familiares, a regra geral protege bastante o consumidor. A Lei 9.656/98 veda a seleção de riscos, e a operadora só pode excluir um beneficiário em hipóteses específicas: fraude comprovada ou não pagamento da mensalidade, respeitadas as regras de notificação previstas na Resolução Normativa da ANS que trata do tema. Fora dessas situações, a operadora não pode simplesmente decidir encerrar um contrato individual porque o beneficiário passou a usar mais o plano, desenvolveu uma doença ou está com um tratamento caro em andamento. E o plano coletivo, empresarial ou por adesão? Aqui a lógica muda bastante. A Resolução Normativa ANS nº 557/2022, em seu artigo 23, prevê que as condições de rescisão do contrato coletivo (empresarial ou por adesão) devem constar do próprio contrato firmado entre a operadora e a pessoa jurídica contratante. Na prática, isso significa que contratos coletivos podem ser rescindidos unilateralmente por qualquer uma das partes, desde que haja notificação prévia, conforme as regras gerais do Código Civil. O contrato só pode ser encerrado sem motivo depois de cumprido o período mínimo de doze meses de vigência. Ou seja: diferente do plano individual, o coletivo pode sim ser cancelado pela operadora, mesmo sem uma falha do beneficiário, desde que sigam os prazos e condições contratuais. Quem recebe o aviso do cancelamento? Um ponto que gera confusão: em planos coletivos, o cancelamento é comunicado à empresa ou entidade contratante, não diretamente a cada beneficiário. Isso significa que, muitas vezes, o trabalhador ou associado só fica sabendo do cancelamento quando tenta usar o plano e a cobertura já não existe mais. Essa falha de comunicação entre operadora, empresa contratante e beneficiário final é, ela própria, um dos pontos que mais gera questionamento sobre a validade do cancelamento. O que acontece se o cancelamento ocorrer durante um tratamento? Essa é uma das situações mais delicadas, e os tribunais já enfrentaram esse cenário diversas vezes: o que acontece quando a operadora cancela um plano coletivo enquanto o beneficiário está em meio a um tratamento de uma doença grave. Em casos assim, a jurisprudência tende a reconhecer que o cancelamento, mesmo formalmente dentro das regras contratuais, pode ser questionado quando expõe o beneficiário a um risco concreto de interrupção de tratamento essencial. A análise leva em conta a boa-fé contratual e a função social do contrato de plano de saúde, não apenas a literalidade da cláusula de rescisão. Isso não significa que todo cancelamento durante um tratamento seja automaticamente inválido — mas é um dos cenários em que vale a pena buscar uma análise mais aprofundada antes de aceitar a perda da cobertura. Quais documentos ajudam a entender o caso? Contrato do plano (individual ou coletivo), comunicado de cancelamento recebido, histórico de pagamentos das mensalidades, e, se houver tratamento em andamento, relatórios médicos que demonstrem a continuidade necessária do cuidado. Com esses documentos é possível identificar se o cancelamento seguiu as regras aplicáveis ao tipo de contrato e se há elementos que justifiquem questioná-lo. Recebi um aviso de cancelamento. O que fazer agora? O primeiro passo é verificar o tipo de contrato (individual, coletivo empresarial ou por adesão) e reunir a comunicação recebida. Se você está em tratamento no momento do cancelamento, reunir a documentação médica correspondente também é importante. Cada situação envolve prazos e circunstâncias próprias, e por isso vale entender com calma se o cancelamento recebido está de acordo com as regras antes de qualquer decisão, inclusive sobre contratar um novo plano. Se você recebeu uma notificação de cancelamento do seu plano de saúde, especialmente durante um tratamento em andamento, busque orientação. Entender seus direitos nesse momento pode fazer diferença na continuidade do seu cuidado. FALE CONOSCO

Cancelamento unilateral do plano de saúde: quando é permitido e quando pode ser abusivo Read More »

Plano de saúde aumentou aos 59 ou 60 anos: o reajuste por faixa etária é permitido?

Desenvolvido por Renata Laurindo, advogada especialista em Direito à Saúde e sócia da FLP Assessoria Jurídica É comum que uma família perceba um aumento expressivo na mensalidade do plano de saúde justamente quando o beneficiário se aproxima dos 60 anos. E a dúvida surge imediatamente: o plano de saúde pode aumentar a mensalidade por causa da idade? A resposta exige cuidado. A legislação protege a pessoa idosa contra cobranças discriminatórias, mas isso não significa que todo reajuste relacionado à faixa etária seja automaticamente proibido. Para saber se o aumento é regular, é necessário verificar quando o contrato foi celebrado, quais regras são aplicáveis, o que está previsto no contrato e qual percentual foi utilizado. Reajuste por faixa etária é permitido? A legislação dos planos de saúde admite a variação da mensalidade conforme a idade do beneficiário, desde que observadas as regras aplicáveis ao contrato. A lógica utilizada é que a frequência de utilização dos serviços de saúde tende a aumentar conforme a idade e, por isso, os contratos podem prever diferentes valores para determinadas faixas etárias. Mas essa possibilidade não é ilimitada: os percentuais devem estar previstos contratualmente e precisam respeitar a legislação e a regulamentação aplicáveis. Por que existe tanta dúvida sobre os 60 anos? Porque existe uma diferença importante entre completar 59 anos e completar 60 anos. Nos contratos firmados a partir de 1º de janeiro de 2004, a regulamentação estabelece dez faixas etárias: 0 a 18, 19 a 23, 24 a 28, 29 a 33, 34 a 38, 39 a 43, 44 a 48, 49 a 53, 54 a 58, e 59 anos ou mais. Essa estrutura foi criada pela Resolução Normativa ANS nº 63/2003 e, desde dezembro de 2022, está prevista na Resolução Normativa ANS nº 563/2022, que revogou e substituiu a norma anterior mantendo as mesmas regras de faixas e limites. Isso significa que, nesses contratos, a última mudança de faixa ocorre aos 59 anos, e não aos 60. Por isso, afirmar simplesmente que “depois dos 60 anos nenhum reajuste por faixa etária pode existir” não explica corretamente a regra. Então o plano pode aplicar qualquer aumento aos 59 anos? Não. O fato de a regulamentação prever a última faixa aos 59 anos não autoriza a operadora a estabelecer qualquer percentual. Para contratos submetidos às regras atuais de faixa etária, o artigo 3º da Resolução Normativa ANS nº 563/2022 (que reproduz a regra originalmente trazida pela RN 63/2003) estabelece limitações para a diferença de valores entre as faixas: o valor fixado para a última faixa etária não pode ser superior a seis vezes o valor da primeira faixa, e a variação acumulada entre a sétima e a décima faixas não pode ser superior à variação acumulada entre a primeira e a sétima faixas. Além das regras da ANS, a jurisprudência do Superior Tribunal de Justiça estabeleceu critérios para avaliar a validade do reajuste. O que o STJ decidiu sobre reajuste por faixa etária? O Superior Tribunal de Justiça analisou a questão no Tema Repetitivo 952. O entendimento firmado é de que o reajuste por mudança de faixa etária em plano individual ou familiar pode ser válido quando estão presentes três requisitos: previsão contratual; observância das normas dos órgãos reguladores; e inexistência de percentuais desarrazoados ou aleatórios que, concretamente e sem base atuarial idônea, onerem excessivamente o consumidor ou discriminem a pessoa idosa. Portanto, a discussão não deve ser resumida à pergunta “a pessoa tem mais ou menos de 60 anos?”. É preciso analisar como o reajuste foi aplicado. E nos planos coletivos? O STJ também enfrentou especificamente essa questão. No Tema Repetitivo 1.016, o Tribunal reconheceu a aplicação das teses do Tema 952 aos planos coletivos, com a ressalva estabelecida para as entidades de autogestão quanto à aplicação do Código de Defesa do Consumidor. O precedente também tratou da forma correta de interpretação da variação acumulada prevista na regulamentação da ANS. Assim, tanto nos planos individuais quanto nos coletivos, um reajuste por faixa etária não deve ser analisado apenas pelo percentual isoladamente. E quem completou 60 anos e recebeu um novo aumento? Aqui é necessário descobrir qual foi a verdadeira causa do aumento. Uma pessoa com 60, 65 ou 70 anos pode continuar recebendo reajustes anuais regulares do plano — o simples fato de o beneficiário ter mais de 60 anos não significa que sua mensalidade ficará congelada. O que precisa ser investigado é se aquele aumento decorreu do reajuste anual do contrato, de uma mudança de faixa etária prevista pelas regras aplicáveis, de reajuste do contrato coletivo, ou de outro critério utilizado pela operadora. Em contratos celebrados a partir de janeiro de 2004, como a última faixa regulamentar é 59 anos ou mais, um novo aumento apresentado posteriormente como decorrente exclusivamente da passagem de 59 para 60 anos merece atenção especial. A data do contrato faz diferença? Sim, e esse é um dos pontos mais importantes dessa análise. As regras de faixa etária mudaram ao longo do tempo, e a própria ANS diferencia os contratos conforme a data de contratação. De maneira geral, é necessário separar três momentos: contratos anteriores a 2 de janeiro de 1999, cuja análise exige verificar as disposições contratuais e o regime jurídico aplicável aos chamados contratos antigos; contratos celebrados entre 2 de janeiro de 1999 e 1º de janeiro de 2004, que seguem estrutura de faixas diferente daquela adotada posteriormente; e contratos celebrados a partir de 1º de janeiro de 2004, submetidos às dez faixas etárias previstas na regulamentação, cuja última faixa é de 59 anos ou mais. É justamente por essa diferença que respostas genéricas sobre “reajuste depois dos 60 anos” podem estar erradas. Como saber se o reajuste merece ser questionado? Algumas situações justificam uma análise mais detalhada: aumento expressivo justamente aos 59 ou 60 anos; ausência de previsão clara do percentual no contrato; percentual aplicado diferente daquele previsto; dificuldade para identificar qual faixa etária gerou o aumento; aplicação simultânea de reajustes diferentes sem explicação adequada; percentual aparentemente desproporcional; ou ausência de informações suficientes para compreender

Plano de saúde aumentou aos 59 ou 60 anos: o reajuste por faixa etária é permitido? Read More »

Reajuste de plano de saúde em 2026: qual o limite da ANS e quando o aumento pode ser abusivo?

Desenvolvido por Renata Laurindo, advogada especialista em Direito à Saúde e sócia da FLP Assessoria Jurídica. O boleto do plano de saúde chegou mais caro e a primeira dúvida costuma ser a mesma: esse reajuste está correto ou o plano aumentou a mensalidade de forma abusiva? Em 2026, essa pergunta merece atenção especial porque as regras não são iguais para todos os contratos. O percentual aplicável depende, entre outros fatores, do tipo de plano, da data de contratação e da razão apresentada para o aumento. Por isso, comparar qualquer reajuste diretamente com o percentual divulgado pela Agência Nacional de Saúde Suplementar (ANS) pode levar a uma conclusão errada. Qual é o reajuste autorizado pela ANS em 2026? Para os planos individuais e familiares sujeitos à definição de reajuste pela ANS, o índice máximo autorizado para contratos com aniversário entre maio de 2026 e abril de 2027 é de 5,11%. Isso significa que, em regra, o reajuste anual desses contratos não pode ultrapassar o percentual máximo autorizado pela Agência. É importante, porém, diferenciar o reajuste anual de outras hipóteses de alteração da mensalidade, como a mudança de faixa etária. O teto de 5,11% vale para todos os planos de saúde? Não. Essa é uma das principais fontes de confusão entre os consumidores. Os planos podem ser, entre outras modalidades, individuais ou familiares, coletivos empresariais, ou coletivos por adesão, como aqueles contratados por intermédio de associações, entidades de classe ou sindicatos. Nos planos individuais e familiares abrangidos pela regulamentação, a ANS estabelece o percentual máximo do reajuste anual. Já nos planos coletivos, a sistemática é diferente e não existe um único teto anual fixado pela ANS aplicável da mesma maneira aos contratos individuais. Por isso, uma pessoa pode receber um reajuste de 5,11%, enquanto outra recebe um aumento de 20%, 30% ou até mais. Isso, isoladamente, não permite concluir que o segundo reajuste seja automaticamente ilegal. Plano coletivo pode aumentar 30%, 40% ou mais? Receber um reajuste elevado em um plano coletivo não significa, por si só, que o percentual seja válido, nem que seja automaticamente abusivo. É preciso analisar como aquele índice foi formado e quais critérios foram utilizados. Nos contratos coletivos, podem ser considerados fatores como variação dos custos médico-hospitalares, utilização dos serviços pelos beneficiários e sinistralidade da carteira. O consumidor não precisa, entretanto, se limitar a aceitar um percentual sem compreender sua origem. Após a aplicação do reajuste de um contrato coletivo, é possível solicitar à operadora ou à administradora de benefícios informações sobre a metodologia e a memória de cálculo utilizadas para chegar ao percentual aplicado. Um índice elevado sem explicação adequada merece uma análise mais cuidadosa. O que é reajuste por sinistralidade? A sinistralidade representa, de forma simplificada, a relação entre os valores arrecadados pelo plano e as despesas assistenciais geradas pelo grupo de beneficiários. Em determinados contratos coletivos, a utilização do plano pelo grupo pode influenciar a definição do reajuste. Mas mencionar apenas que houve “aumento da sinistralidade” não encerra a discussão. Dependendo do caso, é importante verificar a cláusula contratual, a metodologia utilizada, os dados apresentados pela operadora e a forma pela qual o percentual foi efetivamente calculado. Plano empresarial de poucas vidas também merece atenção Nem todo contrato chamado de “empresarial” representa um grande grupo de funcionários. Existem contratos coletivos formados por poucas pessoas, inclusive integrantes de uma mesma família vinculados a uma pequena empresa. A regulamentação da ANS estabelece regras específicas para determinados contratos coletivos, inclusive considerando o número de beneficiários existentes. Além disso, há situações em que se discute judicialmente se determinado contrato, embora formalmente coletivo, apresenta características muito próximas de uma contratação familiar. Por isso, somente a palavra “empresarial” no contrato não é suficiente para determinar se determinado reajuste está correto. E o plano contratado por sindicato ou associação? Os planos coletivos por adesão também não seguem automaticamente o teto anual estabelecido pela ANS para os planos individuais. Isso não significa, porém, que qualquer percentual possa ser aplicado sem possibilidade de questionamento. Quando há um aumento expressivo, é importante identificar quem efetivamente aplicou o reajuste, qual foi a justificativa apresentada, quais disposições constam do contrato e qual metodologia foi utilizada. Quando um reajuste pode ser considerado abusivo? Não existe uma porcentagem única a partir da qual todo reajuste de plano de saúde se torne abusivo. Um aumento de 30%, por exemplo, não pode ser considerado ilegal apenas porque ultrapassou o índice de 5,11% dos planos individuais. Se o contrato for coletivo, as regras são diferentes. Por outro lado, isso também não significa que reajustes elevados estejam imunes à análise. Alguns sinais justificam uma verificação mais detalhada: percentual muito superior ao autorizado pela ANS em um plano individual ou familiar sujeito ao teto; ausência de explicação sobre a origem do reajuste; dificuldade para obter a memória de cálculo; aplicação de critérios que não correspondem ao contrato; reajustes elevados e sucessivos; aumento relacionado à mudança de faixa etária; ou percentual que pareça desproporcional e sem justificativa técnica adequada. A conclusão depende da documentação de cada contrato. Reajuste por faixa etária é diferente do reajuste anual Outro ponto importante é não confundir os dois institutos. O reajuste anual está relacionado à atualização periódica da mensalidade. Já o reajuste por faixa etária decorre da passagem do beneficiário para determinada faixa prevista contratualmente e é submetido a regras próprias. Nos contratos firmados a partir de janeiro de 2004, por exemplo, a regulamentação estabelece dez faixas etárias, sendo a última de 59 anos ou mais. A existência dessa faixa não significa que qualquer percentual aplicado aos 59 anos seja automaticamente válido. Há limites regulatórios e critérios estabelecidos pela jurisprudência para análise desses reajustes. Esse assunto merece uma análise própria e será tratado em artigo específico. Como calcular quanto o seu plano aumentou? O cálculo pode ser feito comparando a mensalidade anterior com a nova mensalidade: (valor novo − valor antigo) ÷ valor antigo × 100 Por exemplo: se uma mensalidade passou de R$ 1.000 para R$ 1.350, o cálculo fica (1.350 − 1.000) ÷ 1.000 ×

Reajuste de plano de saúde em 2026: qual o limite da ANS e quando o aumento pode ser abusivo? Read More »

Terapias para Crianças Autistas: um direito garantido e essencial para o desenvolvimento

Por Renata Laurindo, advogada especialista em Direito à Saúde e sócia da FLP Assessoria Jurídica O acesso às terapias para crianças com Transtorno do Espectro Autista (TEA) não é apenas uma necessidade clínica: é um direito garantido por lei e uma intervenção cientificamente comprovada como essencial para o desenvolvimento dessas crianças. Segundo a Academia Americana de Pediatria (AAP) e o Instituto Nacional de Saúde Mental (NIMH), intervenções comportamentais e educacionais precoces são fundamentais para o desenvolvimento de habilidades sociais, comunicacionais e cognitivas em crianças com TEA. A mais conhecida dessas intervenções é a Análise do Comportamento Aplicada (ABA), reconhecida cientificamente por especialistas como a Dra. Catherine Lord (Universidade da Califórnia) e Dr. Geraldine Dawson (Duke University), ambos renomados pesquisadores na área do autismo. Essas terapias, quando feitas de forma integrada e com equipe multidisciplinar, promovem autonomia, regulação emocional e qualidade de vida para a criança e sua família. A Lei nº 12.764/2012, conhecida como Lei Berenice Piana, estabelece a Política Nacional de Proteção dos Direitos da Pessoa com TEA, garantindo o direito ao acesso ao tratamento médico e terapêutico pelo SUS e por planos de saúde. A Lei dos Planos de Saúde (nº 9.656/98) também é clara: havendo indicação médica, o plano é obrigado a custear terapias essenciais ao tratamento, sem limitar a quantidade de sessões por ano ou impor rol restritivo. Negativas de cobertura de terapias por planos de saúde são frequentes e, na maioria das vezes, abusivas. Muitos planos alegam que a terapia não está no rol da ANS ou que o profissional não está credenciado. Ambas as situações podem ser resolvidas judicialmente. Em geral, a Justiça tem sido favorável às famílias, determinando o custeio integral e imediato das terapias. Conscientizar sobre a importância das terapias é urgente. Garantir o acesso a elas é um dever legal e um compromisso com o futuro das crianças autistas. Nenhuma família pode ser deixada sozinha ou impedida de oferecer o que seu filho precisa. Se você é mãe, pai ou cuidador e teve o tratamento negado, busque orientação. Você não está sozinho, e a lei está ao seu lado.

Terapias para Crianças Autistas: um direito garantido e essencial para o desenvolvimento Read More »

Rolar para cima