
Hoje, a maior parte dos beneficiários de plano de saúde no Brasil está em contratos coletivos empresariais ou por adesão — cerca de 84% do setor, segundo levantamentos recentes. Boa parte desse crescimento vem justamente dos contratos pequenos: o número de beneficiários em planos empresariais de até 5 vidas saltou para quase 5 milhões em 2026, um salto expressivo desde 2019.
Isso significa que cada vez mais gente — muitas vezes pequenos empresários, profissionais liberais ou famílias que contrataram um plano “empresarial” para ter acesso a condições coletivas — está sujeita a reajustes que não seguem o teto da ANS. E, com esse crescimento, também aumentaram os questionamentos sobre reajustes aplicados de forma abusiva nesses contratos.
O reajuste de plano coletivo não segue o teto da ANS. Mas isso significa que vale tudo?
Não. O entendimento consolidado do Superior Tribunal de Justiça é de que os planos coletivos não se submetem, em regra, aos índices anuais fixados pela ANS para os planos individuais e familiares, já que os regimes regulatórios e os cálculos atuariais são distintos.
Mas a ausência de um teto fixo não significa ausência de qualquer controle. A operadora precisa demonstrar, com transparência, os critérios que levaram ao percentual aplicado — e é exatamente aí que mora a maior parte dos questionamentos bem-sucedidos sobre reajuste coletivo.
Você tem direito a pedir a memória de cálculo do reajuste
A própria ANS orienta que, no reajuste anual de planos coletivos, a operadora precisa fundamentar o percentual proposto e disponibilizar a memória de cálculo e a metodologia utilizada para conferência da pessoa jurídica contratante, com no mínimo 30 dias de antecedência da data prevista para a aplicação do reajuste.
Na prática, isso significa que a empresa contratante (e, por consequência, os beneficiários) tem o direito de entender exatamente como aquele percentual foi calculado antes de o reajuste entrar em vigor. Quando essa memória de cálculo não é apresentada, ou é apresentada de forma genérica, isso já é um forte indício de que o reajuste merece ser questionado.
O reajuste por sinistralidade tem limites
A sinistralidade (a relação entre o que os beneficiários gastaram e o que a operadora arrecadou) pode justificar parte do reajuste, mas não pode ser aplicada de qualquer forma. O reajuste por aumento de sinistralidade só pode ser cobrado de forma complementar ao reajuste por variação de custos, e apenas quando a operadora demonstrar esse incremento por meio de um extrato pormenorizado e específico daquele grupo.
Em outras palavras: alegar genericamente “sinistralidade alta” não é suficiente. A operadora precisa provar, com dados concretos do seu próprio contrato, de onde veio esse aumento.
Contratos com menos de 30 beneficiários têm uma regra especial
Um dos entendimentos mais importantes do STJ para pequenas empresas: quando o contrato coletivo empresarial tem menos de 30 beneficiários, o reajuste anual deve ser calculado com base no agrupamento desses contratos pela operadora, aplicando o mesmo percentual para todos os contratos pequenos daquele grupo.
Esse entendimento surgiu de um caso concreto: uma família contratou um plano coletivo empresarial (o titular como representante legal da empresa, mais a esposa e as filhas) e, após dois beneficiários completarem 60 anos, recebeu um reajuste de 164,91% — considerado abusivo, discriminatório e fora dos padrões esperados. A decisão reconheceu que operadoras não podem tratar micro e pequenos grupos como se cada contrato fosse uma negociação isolada e arbitrária.
O que é um “falso coletivo empresarial”?
Esse é um dos pontos mais discutidos atualmente, inclusive com decisões recentes do STJ em 2026 reforçando a tese. Um “falso coletivo empresarial” acontece quando o contrato é formalizado em nome de uma empresa, mas na prática funciona como um plano individual ou familiar disfarçado — sem vínculo real e substancial entre os beneficiários e a atividade empresarial da contratante.
Quando a Justiça reconhece essa situação, as consequências costumam ser: reclassificação do contrato como individual ou familiar; afastamento dos reajustes baseados em sinistralidade ou variação de custos; aplicação dos índices anuais da ANS no lugar; devolução dos valores pagos a maior, respeitado o prazo de três anos; e manutenção do próprio plano, sem possibilidade de cancelamento unilateral imotivado pela operadora.
O prazo de três anos para reaver valores pagos a maior está baseado no artigo 206, parágrafo 3º, inciso IV, do Código Civil, e foi confirmado pelo STJ em julgamento de recursos repetitivos. Isso significa que, em reajustes acumulados ao longo de vários anos, o valor a ser recuperado pode ser expressivo.
Sinais de que vale investigar um reajuste coletivo empresarial
Alguns pontos merecem atenção: o contrato tem poucos beneficiários, muitas vezes ligados à mesma família; a operadora não apresentou a memória de cálculo, mesmo quando solicitada; o percentual aplicado é muito superior aos reajustes de anos anteriores; o aumento coincidiu com a mudança de faixa etária de algum beneficiário; ou a empresa contratante existe apenas formalmente, sem relação clara entre os beneficiários do plano e a atividade empresarial.
Quais documentos ajudam a analisar o caso?
Contrato do plano coletivo, CNPJ e informações sobre a empresa contratante, histórico de reajustes recebidos, qualquer comunicado sobre a metodologia do reajuste (ou a ausência dele), e documentos que demonstrem a relação entre os beneficiários e a empresa.
Recebi um reajuste alto no meu plano coletivo empresarial. O que fazer?
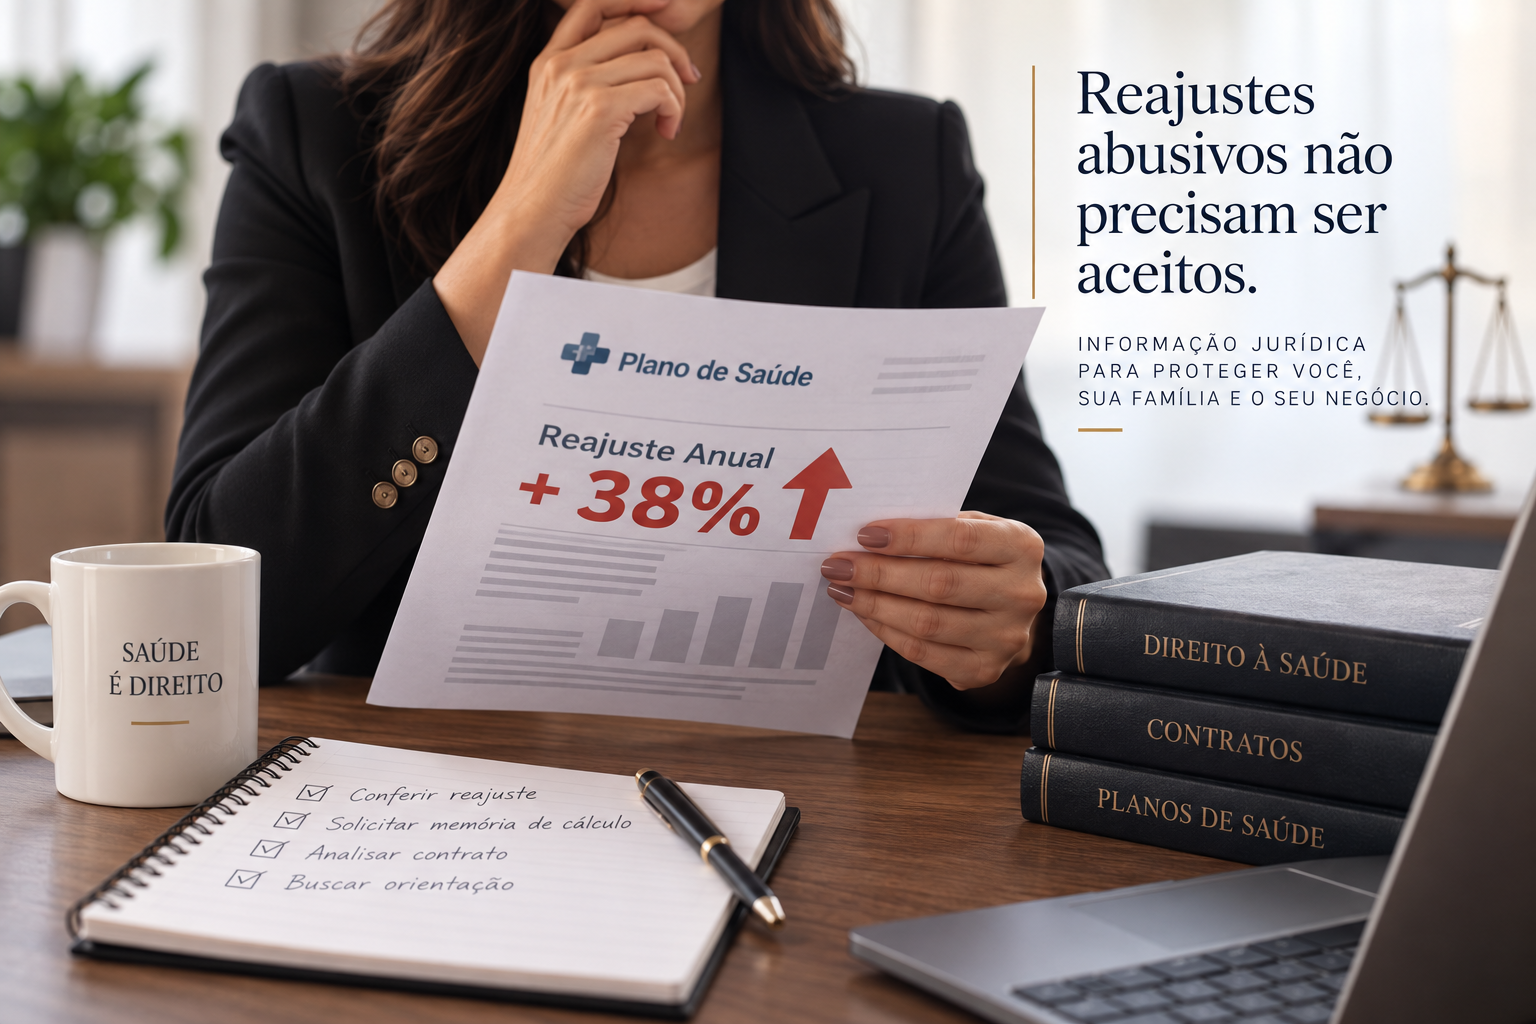
O primeiro passo é solicitar formalmente à operadora ou à administradora de benefícios a memória de cálculo do reajuste aplicado. A forma como essa solicitação é respondida — ou não respondida — já ajuda a entender se o percentual tem justificativa técnica real.
Cada contrato tem seu próprio histórico e características, e por isso vale reunir a documentação e buscar orientação antes de simplesmente aceitar um aumento elevado como inevitável.
Se você recebeu um reajuste expressivo em um plano coletivo empresarial, especialmente em um contrato com poucos beneficiários, busque orientação. Entender a origem do percentual aplicado é o primeiro passo antes de qualquer decisão.
FALE CONOSCO

